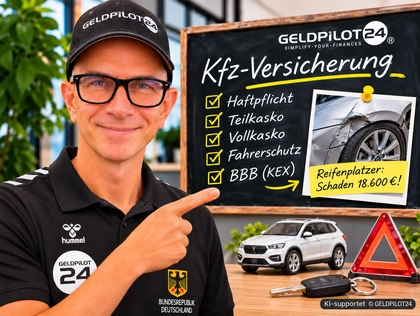
Welche Fehler unbedingt in eine Kfz-Versicherung unterlassen werden sollen
Vollkasko – und trotzdem nicht versichert? Die unterschätzten Risiken für Auto und Fahrer.
15.11.2026Von Torsten Günther | Co-Founder, Versicherungsmakler GELDPILOT24 | Leipzig
Ein Auto für 60.000 Euro, eine Vollkaskoversicherung und das beruhigende Gefühl, bestens abgesichert zu sein. Klingt vernünftig, ist es aber nicht unbedingt. Denn während wir Deutschen erstaunlich viel Zeit damit verbringen, die richtige Motorisierung, Felgengröße oder Sonderausstattung auszuwählen, beschäftigen wir uns mit den tatsächlichen Leistungen unserer Kfz-Versicherung häufig nur wenige Minuten. Hauptsache, der Beitrag stimmt und irgendwo steht Vollkasko. Dass selbst dann erhebliche Versicherungslücken bestehen können, erfahren viele Autofahrer erst, wenn es zu spät ist.
Besonders bitter wird es, wenn ein Schaden von 10.000, 20.000 oder sogar 30.000 Euro nicht übernommen wird, weil ein zusätzlicher Versicherungsbaustein fehlt. Ein geplatzter Reifen zerstört Radlauf und Karosserie, eine aufspringende Motorhaube schlägt gegen die Windschutzscheibe oder ein plötzliches Bruchereignis beschädigt Fahrwerksteile. Fehlbetankungen mit teueren Folgen, Achsbruch, Federbruch, Verwindungen des Fahrzeugs, Abschleppschäden und vieles mehr. Solche Schäden können unter die sogenannten Betriebs-, Brems- und Bruchschäden (BBB) fallen, die eine gewöhnliche Vollkaskoversicherung nicht automatisch einschließt. Versicherer wie KRAVAG bieten dafür mit ihrer Kasko-Extra-Versicherung (KEX) besondere Zusatzdeckungen an. Und das Erstaunliche: Ein ausschließlich über KEX regulierter Schaden belastet nach den veröffentlichten KRAVAG-Produktinformationen nicht einmal die Schadenfreiheitsklasse der Vollkasko.
Genau solche Unterschiede sind der Grund, weshalb wir bei GELDPILOT24 Kfz-Versicherungen nicht auf einen möglichst niedrigen Monatsbeitrag reduzieren möchten. Wir wollen, dass unsere Kunden verstehen, welche Risiken sie abgesichert haben, welche Leistungen fehlen und welche Ergänzungen tatsächlich sinnvoll sind. Denn eine gute Versicherung erkennt man nicht unbedingt beim Abschluss, sondern häufig erst dann, wenn man sie wirklich braucht.
Welche fünf Bausteine sollte eine gute Kfz-Versicherung enthalten?
Für mich beginnt eine vernünftige Kfz-Versicherung nicht beim günstigsten Beitrag, sondern bei der Frage, welche finanziellen Risiken tatsächlich abgesichert werden müssen. Dabei spielen fünf Bausteine eine wichtige Rolle: Haftpflicht, Teilkasko, Vollkasko, Fahrerschutz und gegebenenfalls eine Erweiterung für Betriebs-, Brems- und Bruchschäden. Nicht jeder Autofahrer benötigt sämtliche Bausteine, aber jeder sollte zumindest wissen, welche Lücken ohne sie entstehen können. Besonders bei hochwertigen Fahrzeugen können vermeintlich kleine Unterschiede in den Versicherungsbedingungen erhebliche finanzielle Folgen haben. Und der wichtigste Versicherungsschutz betrifft aus meiner Sicht nicht einmal das Auto selbst.
Haftpflicht, Teilkasko und Vollkasko: Die Grundlage
Die Kfz-Haftpflichtversicherung ist gesetzlich vorgeschrieben und übernimmt grundsätzlich berechtigte Schadenersatzansprüche Dritter. Die Teilkasko schützt das eigene Fahrzeug beispielsweise bei Diebstahl, Glasbruch, Brand und bestimmten Naturereignissen. Die Vollkasko ergänzt diesen Schutz insbesondere um selbst verschuldete Unfallschäden und Vandalismus. Allerdings sind technische Defekte, Verschleiß und bestimmte Betriebs-, Brems- und Bruchschäden damit nicht automatisch versichert. Genau hier beginnt das Problem, denn viele Autofahrer halten Vollkasko irrtümlich für eine Versicherung gegen praktisch alles.
Was bedeutet das für GELDPILOT24-Kunden?
Wir betrachten bei einem Kfz-Versicherungsvergleich nicht nur den Beitrag, sondern auch die entscheidenden Leistungsmerkmale. Dazu gehören beispielsweise Selbstbeteiligungen, Entschädigungsgrenzen, Kaskoleistungen und verfügbare Zusatzdeckungen. So können Kunden bewusster entscheiden, welcher Versicherungsschutz zu ihrem Fahrzeug und ihren finanziellen Möglichkeiten passt.
Fahrerschutz: Das wichtigste Fahrzeugteil sitzt hinter dem Lenkrad
Besonders erstaunlich finde ich, wie häufig ausgerechnet der Fahrerschutz vergessen wird. Verursacht ein Autofahrer selbst einen schweren Unfall und wird dabei verletzt, übernimmt seine eigene Kfz-Haftpflichtversicherung nicht automatisch seine persönlichen Schäden. Ein zusätzlicher Fahrerschutz kann unter den vereinbarten Voraussetzungen beispielsweise bei Verdienstausfall und weiteren unfallbedingten finanziellen Folgen helfen. Das ist etwas anderes als eine klassische private Unfallversicherung und kann bestehende Absicherungen sinnvoll ergänzen. Wir sollten uns schließlich nicht ausschließlich darum kümmern, wer die beschädigte Stoßstange bezahlt, während der Mensch dahinter möglicherweise seine wirtschaftliche Existenz verliert.
Deshalb gehört für mich die Frage nach dem Fahrerschutz zu einer vernünftigen Kfz-Beratung. Bei GELDPILOT24 möchten wir Kunden nicht nur dabei unterstützen, ihr Fahrzeug abzusichern, sondern auch mögliche persönliche Versorgungslücken zu erkennen. Ob ein zusätzlicher Fahrerschutz erforderlich ist, hängt selbstverständlich von der individuellen Situation und bereits bestehenden Versicherungen ab. Aber zumindest sollte jeder Autofahrer wissen, dass dieses Risiko existiert.
BBB: Drei unscheinbare Buchstaben, die Zehntausende Euro wert sein können
Betriebs-, Brems- und Bruchschäden gehören für mich zu den am meisten unterschätzten Risiken einer Kfz-Versicherung. Gemeint sind bestimmte plötzlich eintretende Schäden am Fahrzeug, die nicht unter den üblichen Unfallbegriff der Kaskoversicherung fallen. Der Versicherer KRAVAG bietet dafür beispielsweise ihre Kasko-Extra-Versicherung (KEX) an, die bestimmte solcher Schadenereignisse zusätzlich absichert. Besonders interessant ist, dass versicherte KEX-Schäden nach den veröffentlichten Produktinformationen nicht zu einer Rückstufung der Vollkasko führen. Bei vielen Fahrzeugen kann eine solche Erweiterung deshalb ausgesprochen notwendig sein.
Genau hier zeigt sich, weshalb die Qualität eines Kfz-Versicherungsvergleichs nicht allein an der Zahl der angezeigten Tarife gemessen werden sollte. Ein günstiger Tarif ohne passende Zusatzdeckung kann im Schadenfall wesentlich teurer werden als ein etwas umfangreicherer Versicherungsschutz. Bei GELDPILOT24 legen wir deshalb Wert darauf, dass solche Leistungsunterschiede bei der Auswahl berücksichtigt werden können. Denn wer eine Versicherung abschließt, sollte wissen, welche Schäden tatsächlich versichert sind.
Reifenplatzer: Wenn der Reifen das halbe Auto zerlegt
Ein Reifen platzt während der Autobahnfahrt und die gelöste Lauffläche schlägt gegen Radlauf, Kotflügel und Karosserie. Innerhalb weniger Sekunden können Schäden entstehen, deren Reparatur mehrere Tausend Euro kostet. Bei hochwertigen Fahrzeugen oder Wohnmobilen können die Kosten je nach Umfang auch deutlich höher ausfallen. Ein solcher Schaden ist nicht automatisch über die gewöhnliche Vollkasko versichert, kann aber unter eine passende BBB-Erweiterung fallen. KRAVAG nennt den plötzlich platzenden Reifen ausdrücklich als mögliches KEX-Schadenereignis.
Wer einen solchen Schaden selbst bezahlen müsste, würde sich vermutlich wünschen, beim Versicherungsabschluss etwas genauer hingeschaut zu haben. Deshalb halte ich es für sinnvoll, insbesondere bei höherwertigen Fahrzeugen die Verfügbarkeit einer BBB-Erweiterung ausdrücklich zu prüfen. Genau diese Fragen gehören für mich auch zu einer guten Beratung bei GELDPILOT24.
Motorhaube, Achsen und Federn: Wenn plötzlich etwas bricht
Eine Motorhaube springt während der Fahrt auf, schlägt gegen die Windschutzscheibe und beschädigt weitere Karosserieteile. Oder eine Radaufhängung beziehungsweise Feder bricht plötzlich und verursacht zusätzliche Schäden am Fahrzeug. Auch solche Ereignisse können bei entsprechender Vereinbarung unter eine BBB-Deckung fallen. Entscheidend ist allerdings die genaue Ursache, denn gewöhnlicher Verschleiß oder Materialermüdung sind nicht automatisch versichert. Wer sich bei solchen Schäden ausschließlich auf seine Vollkasko verlässt, könnte eine ausgesprochen unangenehme Überraschung erleben.
Gerade bei diesen Beispielen wird deutlich, dass Versicherungsbedingungen wichtiger sein können als die bekannten Tarifbezeichnungen. Für GELDPILOT24 bedeutet das, Kunden bei der Auswahl nicht nur mit Preisen, sondern auch mit verständlichen Informationen über relevante Leistungsunterschiede zu unterstützen. Denn niemand sollte erst nach einem Schaden erfahren, dass eine wichtige Erweiterung möglich gewesen wäre.
Motor, Getriebe und Falschbetankung: Hier wird es besonders teuer
Ein beschädigtes Automatikgetriebe oder ein größerer Motorschaden kann schnell fünfstellige Reparaturkosten verursachen. Auch Bedienungsfehler oder eine versehentliche Falschbetankung können erhebliche finanzielle Folgen haben. Allerdings muss man hier genau unterscheiden: Bei KRAVAG sind Motor und Getriebe nicht automatisch über die gewöhnliche KEX-Deckung abgesichert, sondern können unter bestimmten Voraussetzungen über einen gesonderten Baustein für innere Betriebsschäden versichert werden. Falschbetankungsschäden sind ebenfalls nicht automatisch eingeschlossen und müssen gesondert anhand der jeweiligen Bedingungen geprüft werden. BBB ist eben keine allgemeine Reparaturkostenversicherung, sondern eine gezielte Erweiterung für bestimmte Schadenereignisse.
Für mich ist das ein gutes Beispiel dafür, warum individuelle Beratung trotz aller Digitalisierung wichtig bleibt. Nicht jeder Versicherer bietet dieselben Zusatzleistungen, und nicht jeder Kunde benötigt denselben Schutz. Bei GELDPILOT24 möchten wir deshalb digitale Vergleichsmöglichkeiten mit der Möglichkeit persönlicher Unterstützung verbinden. So lassen sich auch Risiken besprechen, die bei einer rein preisorientierten Tarifauswahl leicht übersehen werden.
Keine Rückstufung trotz Schaden? Ein bemerkenswerter Vorteil
Was viele Autofahrer nicht wissen: Eine gewöhnliche Vollkaskoregulierung kann zu einer Rückstufung der Schadenfreiheitsklasse führen und dadurch die Beiträge in den Folgejahren erhöhen. Bei der KRAVAG-KEX ist dagegen vorgesehen, dass ausschließlich über diese Zusatzdeckung regulierte Schäden den Vollkaskovertrag nicht belasten. Das kann neben der eigentlichen Schadenübernahme einen erheblichen wirtschaftlichen Vorteil darstellen. Natürlich müssen die jeweiligen Selbstbeteiligungen und Vertragsbedingungen berücksichtigt werden. Aber wenn ein sinnvoller Zusatzbaustein bestimmte teure Schäden absichert, ohne gleichzeitig die Vollkasko zurückzustufen, ist das für mich ein ausgesprochen starkes Argument, ihn zumindest zu prüfen.
Genau solche Unterschiede machen einen umfassenden Versicherungsvergleich interessant. Bei GELDPILOT24 soll deshalb nicht nur die Frage im Mittelpunkt stehen, welcher Tarif heute am günstigsten ist. Genauso wichtig ist, welche finanziellen Folgen ein Schaden morgen haben könnte. Eine gute Entscheidung berücksichtigt beides.
Wohnmobile und hochwertige Fahrzeuge: Hier würde ich besonders genau hinschauen
Wer ein Wohnmobil, einen Transporter oder einen hochwertigen Pkw besitzt, sollte seine Versicherungsbedingungen besonders sorgfältig prüfen. Solche Fahrzeuge verfügen häufig über umfangreiche Technik, teure Sonderausstattungen und Bauteile, deren Reparatur erhebliche Kosten verursachen kann. Gerade bei Wohnmobilen kommen zusätzliche Risiken durch lange Reisen, unterschiedliche Beladungszustände und besondere Aufbauten hinzu. Eine passende BBB-Erweiterung kann deshalb interessant sein, sofern sie für das jeweilige Fahrzeug angeboten wird und die relevanten Schäden tatsächlich einschließt. Denn ein Wohnmobil ist versicherungstechnisch eben nicht einfach nur ein Pkw mit Kühlschrank.
Auch hier geht es nicht darum, möglichst viele Zusatzbausteine zu verkaufen. Entscheidend ist vielmehr, welche Risiken bei einem konkreten Fahrzeug tatsächlich bestehen und wie sie sinnvoll abgesichert werden können. GELDPILOT24 setzt deshalb auf die Verbindung von digitalen Lösungen und persönlicher Beratung durch ungebundene Vermittler. Gerade bei besonderen Fahrzeugen kann eine solche individuelle Betrachtung sinnvoll sein.
Warum die billigste Kfz-Versicherung nicht unbedingt die beste ist
Ich habe überhaupt nichts gegen günstige Versicherungen, ganz im Gegenteil. Niemand sollte mehr bezahlen als notwendig, und digitale Vergleichsmöglichkeiten haben den Wettbewerb erheblich verbessert. Problematisch wird es allerdings, wenn ausschließlich der monatliche Beitrag verglichen wird und wichtige Leistungsunterschiede unbeachtet bleiben. Ein paar Euro Ersparnis können schnell bedeutungslos werden, wenn ein relevanter Schaden nicht versichert ist. Deshalb sollte eine gute Kfz-Versicherung nicht nur beim Abschluss überzeugen, sondern vor allem dann, wenn sie tatsächlich gebraucht wird.
Als ungebundener Vermittler halte ich es für wichtig, verschiedene Angebote anhand ihrer tatsächlichen Leistungen gegenüberzustellen. Dazu gehören für mich insbesondere die Kaskobedingungen, der Fahrerschutz, mögliche BBB-Erweiterungen und die Behandlung von Schäden bei der Schadenfreiheitsklasse. Ein günstiger Tarif kann hervorragend sein, wenn er die benötigten Leistungen enthält. Ein teurer Tarif ist dagegen nicht automatisch besser. Entscheidend ist, dass der Versicherungsschutz zum Fahrzeug und zu den persönlichen Risiken passt.
Genau darin sehe ich den Anspruch von GELDPILOT24:
Wir möchten Kunden nicht einfach nur irgendeine günstige Kfz-Versicherung vermitteln. Wir wollen ihnen helfen, die Unterschiede zu verstehen, passende Angebote zu finden und ihren Versicherungsschutz auch später im Blick zu behalten. Mit unserem digitalen Kundenportal können Versicherungsverträge verschiedener Gesellschaften übersichtlich verwaltet und bei Bedarf überprüft werden. Und wenn Fragen entstehen oder sich die persönliche Situation verändert, soll persönliche Unterstützung erreichbar bleiben.
Mein Fazit: Versichere nicht nur dein Auto, sondern auch die Risiken, die du dir nicht leisten kannst
Die Beispiele von KRAVAG KEX zeigen, wie groß die Unterschiede zwischen einer gewöhnlichen Vollkasko und einem erweiterten Versicherungsschutz sein können. Ein geplatzter Reifen, eine aufspringende Motorhaube oder ein plötzliches Bruchereignis können erhebliche Schäden verursachen, die ohne passende Zusatzdeckung möglicherweise nicht übernommen werden. Wenn eine solche Erweiterung zusätzlich ohne Rückstufung der Vollkasko auskommt, kann sie wirtschaftlich besonders interessant sein. Deshalb halte ich es für einen Fehler, bei der Kfz-Versicherung ausschließlich auf den Beitrag zu schauen. Wer seinen Versicherungsschutz kennt, kann bewusst entscheiden, welche Risiken er selbst tragen möchte.
Noch wichtiger ist mir allerdings der Fahrerschutz. Ein beschädigtes Fahrzeug lässt sich reparieren oder ersetzen, auch wenn das teuer werden kann. Gesundheitliche Schäden und ihre finanziellen Folgen lassen sich dagegen nicht so einfach aus der Welt schaffen. Deshalb gehören für mich eine leistungsfähige Haftpflicht, eine individuell sinnvolle Kaskodeckung und die Prüfung von Fahrerschutz und BBB zu einer vernünftigen Kfz-Absicherung. Nicht jeder braucht alles, aber niemand sollte aus Unwissenheit auf wichtigen Schutz verzichten.
Und genau deshalb haben wir GELDPILOT24 aufgebaut: Wir wollen Versicherungen verständlicher machen und digitale Möglichkeiten nutzen, ohne den persönlichen Ansprechpartner überflüssig zu erklären. Unsere Kunden sollen nicht erst im Schadenfall herausfinden müssen, welche Leistungen ihr Vertrag enthält. Sie sollen ihre Versicherungen an einem Ort im Blick behalten, Unterschiede erkennen und bei wichtigen Entscheidungen Unterstützung bekommen können. Für mich ist das der Unterschied zwischen einem schnellen Tarifabschluss und einer langfristig sinnvollen Absicherung.
Denn die teuerste Versicherung ist unter Umständen diejenige, die im entscheidenden Moment nicht bezahlt.
Kfz-Versicherung bei GELDPILOT24 überprüfen
Wer wissen möchte, ob seine Kfz-Versicherung tatsächlich zu seinem Fahrzeug und seinen persönlichen Anforderungen passt, sollte nicht nur den Beitrag vergleichen. Bei GELDPILOT24 können Kunden ihre bestehenden Versicherungen digital im Blick behalten und passende Angebote verschiedener Gesellschaften vergleichen. Dabei lohnt sich insbesondere ein Blick auf Fahrerschutz, Teilkasko, Vollkasko und mögliche BBB-Erweiterungen. Bei komplexeren Fragen steht die persönliche Beratung durch ungebundene Vermittler im Mittelpunkt.
Häufige Fragen zur Kfz-Versicherung und zu BBB-Schäden
Welche Versicherungen sollte ein Auto mindestens haben?
Gesetzlich vorgeschrieben ist die Kfz-Haftpflichtversicherung. Darüber hinaus können Teilkasko, Vollkasko und Fahrerschutz je nach Fahrzeugwert und persönlicher Situation sinnvoll sein. Bei hochwertigen Fahrzeugen sollte zusätzlich geprüft werden, ob eine Erweiterung für Betriebs-, Brems- und Bruchschäden benötigt wird. GELDPILOT24 unterstützt dabei, diese Bausteine im Zusammenhang zu betrachten und passende Angebote zu vergleichen.
Was bedeutet BBB bei der Kfz-Versicherung?
BBB steht für Betriebs-, Brems- und Bruchschäden. Gemeint sind bestimmte Schadenarten, die nicht automatisch unter den gewöhnlichen Kaskoschutz fallen. Versicherer können hierfür besondere Zusatzdeckungen anbieten. Bei GELDPILOT24 kann im Rahmen einer individuellen Beratung geprüft werden, ob eine solche Erweiterung für das jeweilige Fahrzeug sinnvoll ist.
Sind BBB-Schäden in der Vollkasko versichert?
Nicht grundsätzlich. Viele Kaskoversicherungen schließen bestimmte Betriebs-, Brems- und Bruchschäden aus, sofern kein versichertes Unfallereignis vorliegt. Eine passende Zusatzdeckung kann diese Lücke für bestimmte Schäden schließen. Deshalb sollte bei einem Kfz-Versicherungsvergleich nicht nur der Beitrag, sondern auch der tatsächliche Leistungsumfang betrachtet werden.
Was ist KRAVAG KEX?
Die Kasko-Extra-Versicherung (KEX) von KRAVAG ist eine Zusatzdeckung für bestimmte Betriebs-, Brems- und Bruchschäden. Dazu können beispielsweise Schäden durch plötzlich platzende Reifen, aufspringende Motorhauben oder bestimmte Bruchereignisse gehören. Der konkrete Versicherungsschutz richtet sich nach den vereinbarten Bedingungen. Ob dieser oder ein vergleichbarer Zusatzbaustein sinnvoll ist, hängt vom Fahrzeug und den persönlichen Anforderungen ab.
Führt ein KEX-Schaden bei KRAVAG zur Rückstufung?
Nach den veröffentlichten KRAVAG-Produktinformationen belasten ausschließlich über KEX regulierte Schäden den Vollkaskovertrag nicht. Eine Rückstufung der Vollkasko aufgrund eines solchen KEX-Schadens erfolgt damit nicht. Maßgeblich sind die jeweils vereinbarten Versicherungsbedingungen.
Gibt es weitere Versicherer die BBB-Schäden versichern
Ja. Eine Vielzahl ist über GELDPILOT24 verfügbar. Jedoch hat in diesem Fall jeder Versicherer andere Bedingungen. Mache dir einen Termin und hole dir unseren KFZ-Check.
Sind Motor- und Getriebeschäden über BBB versichert?
Nicht automatisch. Bei KRAVAG ist für bestimmte innere Betriebsschäden an Motor und Getriebe eine gesonderte Zusatzdeckung vorgesehen. Gewöhnlicher Verschleiß und andere ausgeschlossene Ursachen sind dadurch nicht automatisch versichert. Deshalb sollten diese Risiken bei hochwertigen Fahrzeugen ausdrücklich angesprochen werden.
Warum ist eine Fahrerschutzversicherung sinnvoll?
Die Kfz-Haftpflichtversicherung übernimmt grundsätzlich Schäden Dritter, nicht aber automatisch die eigenen Personenschäden des verantwortlichen Fahrers. Eine Fahrerschutzversicherung kann unter den vereinbarten Voraussetzungen bestimmte finanzielle Folgen eines selbst verschuldeten Unfalls abdecken. Bei GELDPILOT24 kann dieser Schutz im Zusammenhang mit bereits vorhandenen Absicherungen betrachtet werden.
Warum sollte ich meine Kfz-Versicherung bei GELDPILOT24 vergleichen?
GELDPILOT24 verbindet digitale Vergleichsmöglichkeiten mit persönlicher Unterstützung durch ungebundene Vermittler. Kunden können ihre Versicherungsverträge verschiedener Gesellschaften im digitalen Kundenportal verwalten und ihren Versicherungsschutz bei Bedarf überprüfen lassen. Dabei können neben dem Beitrag auch wichtige Leistungsunterschiede wie Fahrerschutz, Kaskodeckung und verfügbare BBB-Erweiterungen berücksichtigt werden. Ziel ist eine Kfz-Versicherung, die nicht nur preislich, sondern auch hinsichtlich ihrer Leistungen zu den individuellen Anforderungen passt.
Quellen und redaktionelle Hinweise
KRAVAG Versicherung: Produktinformationen zur Kasko-Extra-Versicherung (KEX), zu Betriebs-, Brems- und Bruchschäden sowie zu zusätzlichen Deckungen für innere Betriebsschäden an Motor und Getriebe.
Gesamtverband der Deutschen Versicherungswirtschaft (GDV): Allgemeine Bedingungen für die Kfz-Versicherung (AKB).
Versicherungsvertragsgesetz (VVG): Gesetzliche Grundlagen für Versicherungsverträge.
Die beschriebenen Schadenereignisse sind beispielhafte Konstellationen und keine dokumentierten Einzelschadenfälle. Ob ein Schaden versichert ist, hängt vom konkreten Schadenhergang und den vereinbarten Versicherungsbedingungen ab. Der Beitrag dient der allgemeinen Information und ersetzt keine individuelle Versicherungsberatung.
Über den Autor: Torsten Günther ist Co-Founder und Versicherungsmakler der bundesweite tätigen Plattform GELDPILOT24 und beschäftigt sich mit der Digitalisierung der Versicherungsvermittlung sowie der Verbindung moderner Vergleichstechnologie mit persönlicher Beratung.
Die neuesten Informationen erhalten ?
Mehr Informationen